
Catastrophes naturelles : comment les assureurs se différencient
Catastrophes naturelles à répétition : les assureurs vont-ils tenir le rythme ?
Catastrophes naturelles et assurance : la saison des renouvellements s’ouvre, et vos clients vont bientôt recevoir leur avis d’échéance.
Ils y trouveront deux lignes en hausse dont vous n’êtes pas responsable. La surprime catastrophes naturelles, passée de 12 à 20 % au 1er janvier 2025, produit son plein effet sur les contrats renouvelés.
La contribution au fonds de garantie des victimes du terrorisme suivra, de 6,50 à 8,50 euros par contrat au 1er janvier 2027, en application de l’arrêté du 24 juillet 2026. Deux augmentations décidées ailleurs, strictement identiques chez tous vos concurrents, et deux occasions pour l’assuré de se demander pourquoi il reste chez vous.
Ce que disent vraiment les chiffres de la sinistralité climatique
En 2025, la France n’a connu aucune catastrophe majeure. Pas de tempête du siècle, pas d’inondation historique en métropole. La facture climatique des assureurs a quand même atteint 5,2 milliards d’euros.
Ce chiffre mérite qu’on s’y arrête, parce qu’il dit l’inverse de ce qu’on entend d’habitude sur le climat et l’assurance.
Une année calme coûte désormais plus cher qu’une décennie entière
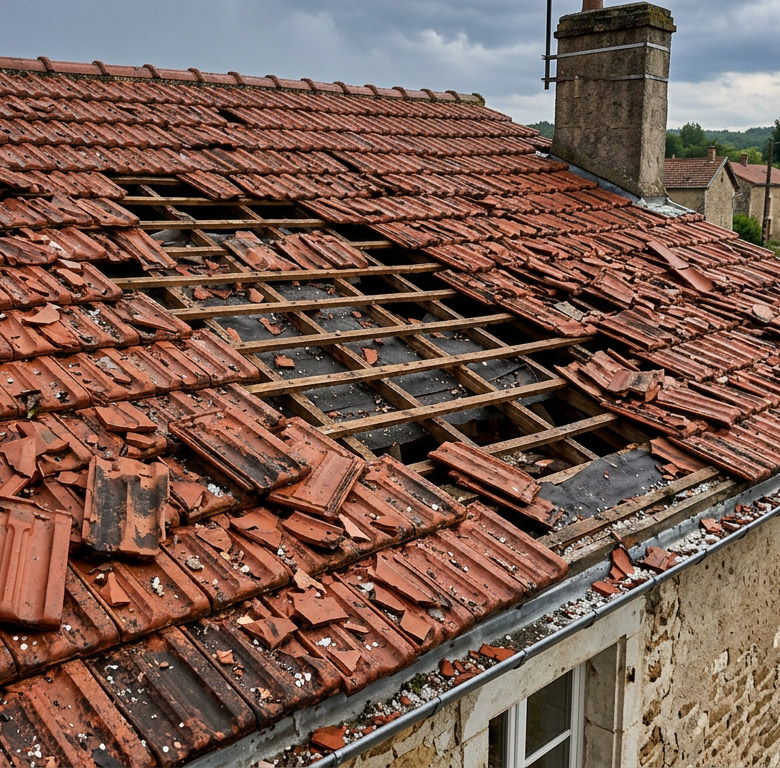
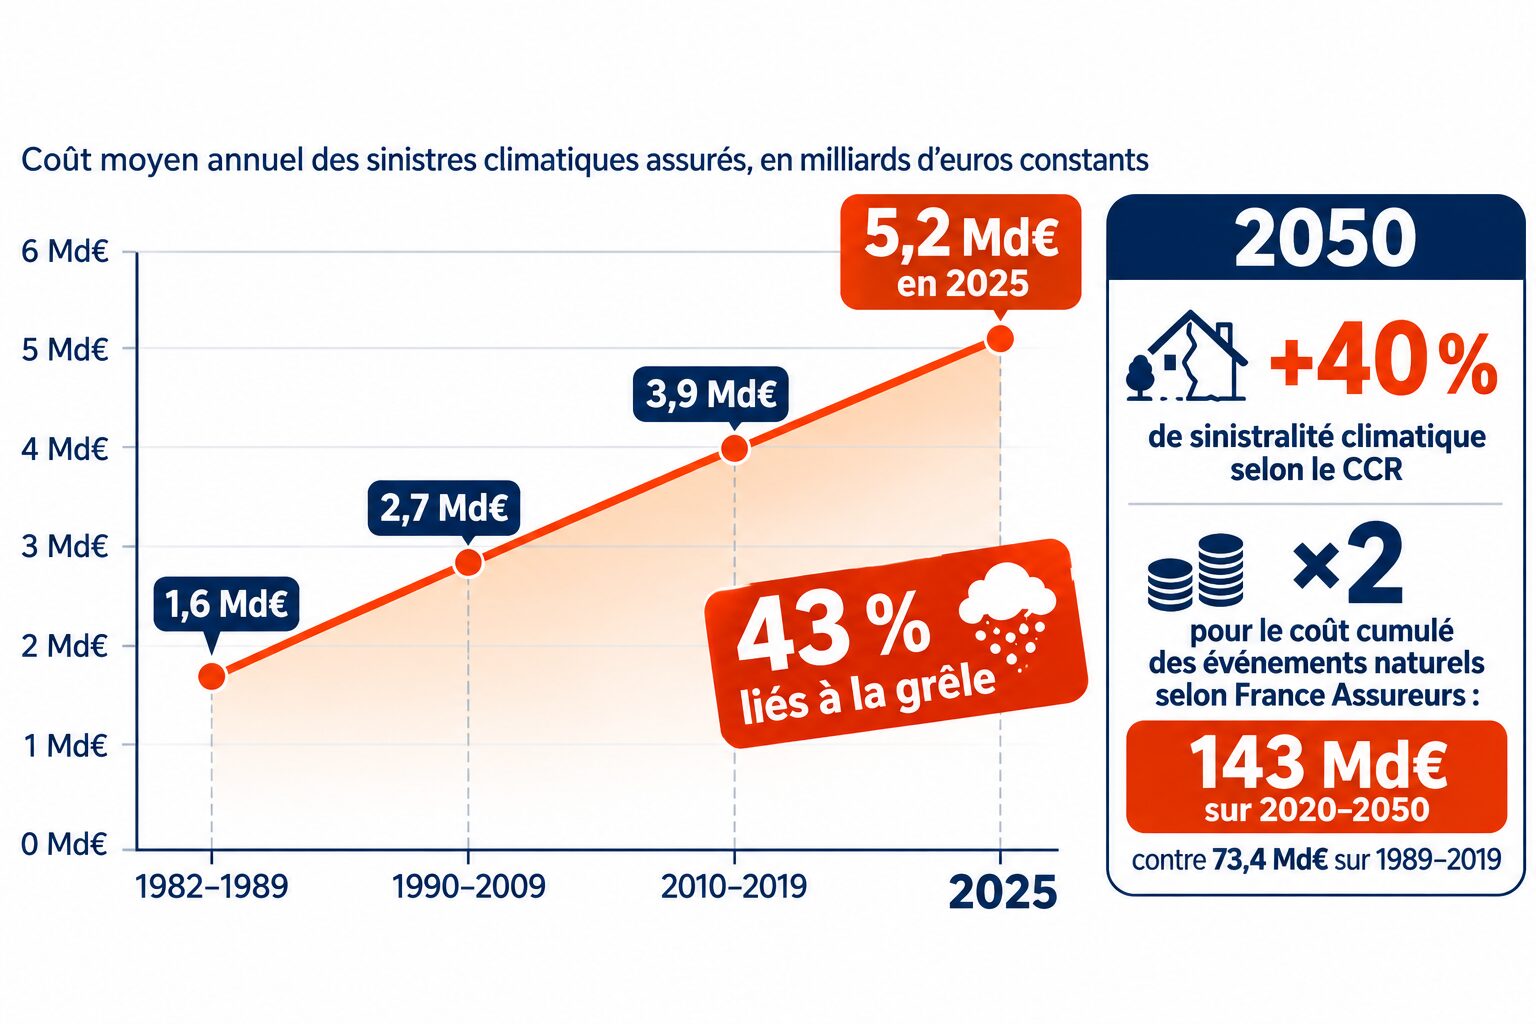
La grêle a représenté à elle seule 2,2 milliards d’euros, soit 43 % de la charge climatique de l’année. France Assureurs a recensé 105 journées de grêle en 2025, dont 68 avec des grêlons de plus de deux centimètres. C’est la deuxième année la plus coûteuse en grêle depuis le début des mesures en 1984, derrière 2022 et ses 5,1 milliards.
Détail qui change tout pour les compagnies : la grêle ne relève pas du régime des catastrophes naturelles. Elle reste intégralement à la charge des assureurs privés, sans partage avec la Caisse centrale de réassurance.
Mettez ce chiffre en perspective. Entre 1982 et 1989, le coût moyen annuel des sinistres climatiques s’établissait à 1,6 milliard d’euros. Entre 1990 et 2009, à 2,7 milliards. Sur la décennie 2010-2019, à 3,9 milliards en euros constants. Une année « tranquille » de 2025 pèse donc plus lourd qu’une année moyenne des années 2010, elle-même déjà deux fois plus lourde qu’une année des années 1980.
À cela s’ajoutent des événements qui n’entrent pas dans les moyennes. Le cyclone Garance a coûté près de 400 millions d’euros à La Réunion en février 2025. Les tempêtes Nils et Pedro étaient estimées à 1,1 milliard d’euros au 5 mars 2026.
La vraie menace n’est pas l’événement, c’est la répétition
Un assureur sait absorber un choc isolé. C’est le métier, et le régime CatNat a été construit pour ça en 1982. Ce qui déséquilibre le modèle, c’est la fréquence.
Le retrait-gonflement des argiles illustre parfaitement ce basculement. Ce phénomène de fissuration des maisons, lié à l’alternance de sécheresses et de réhydratation des sols, est devenu le premier poste d’indemnisation du régime CatNat. Il ne fait aucun bruit médiatique. Il coûte cher, tous les ans, partout.
L’été 2026 vient de le rappeler. Le 13 juillet, le ministère de la Transition écologique décrivait une sécheresse « précoce et exceptionnelle » et activait les dispositifs préfectoraux de gestion de l’eau sur la quasi-totalité du territoire. Les conséquences assurantielles de cet épisode, elles, ne se lisent pas cet été. Les demandes de reconnaissance sécheresse s’instruisent sur l’année civile et les arrêtés paraissent au Journal officiel des mois plus tard. Autrement dit, une partie de vos dossiers 2027 est déjà écrite. Vos clients ne le savent pas encore. Vous, si.
Les projections vont dans le même sens. Le CCR estimait dans son rapport d’octobre 2023 que le coût de la sinistralité augmenterait d’environ 40 % à l’horizon 2050, et de 60 % en intégrant la progression de la valeur des biens assurés. France Assureurs, de son côté, chiffre à 43 milliards d’euros la seule sinistralité sécheresse sur la période 2020-2050, contre 13,8 milliards sur les trente années précédentes. Un triplement.
Sur l’ensemble des événements naturels, la fédération anticipe un doublement entre 2020 et 2050 par rapport à la période 1989-2019 : de 73,4 milliards à 143 milliards d’euros cumulés.
Pour situer l’ordre de grandeur du quotidien opérationnel : les assureurs français gèrent chaque année environ 13 millions de nouveaux sinistres, tous risques confondus, soit près de 36 000 par jour.
Pourquoi la concurrence se déplace du prix vers la preuve
Voilà pour le décor. Passons à ce qui vous concerne directement si vous distribuez de l’assurance.
Le tarif ne différencie plus, il expose
Le taux de la surprime « catastrophes naturelles » est passé de 12 à 20 % sur les contrats dommages aux biens au 1er janvier 2025, et de 6 à 9 % sur les contrats automobiles. La décision découle de l’arrêté du 22 décembre 2023, elle a été portée par les pouvoirs publics pour reconstituer les réserves de la CCR, et 2026 marque sa pleine application sur les contrats renouvelés.
Cette ligne apparaît sur l’avis d’échéance de votre client. Elle est strictement identique chez vos concurrents. Elle ne vous distingue en rien, mais c’est vous qui recevez l’appel téléphonique.
Et ce n’est pas la seule ligne exogène. L’arrêté du 24 juillet 2026 porte la contribution au fonds de garantie des victimes du terrorisme de 6,50 à 8,50 euros par contrat au 1er janvier 2027, sur l’ensemble des contrats de biens : habitation, automobile, locaux professionnels, matériel agricole. Là encore, le montant est identique partout. Là encore, c’est vous qui devrez l’expliquer.
Deuxième effet, moins visible : la hausse cesse d’être uniforme. Le cabinet Facts & Figures observe que la disparité croissante de l’exposition des biens conduit à une très forte dispersion des augmentations, contrat par contrat, avec des rattrapages appuyés sur les maisons situées en zone de retrait-gonflement des argiles, exposées au vent ou régulièrement inondées.
Concrètement, deux clients voisins, assurés dans la même agence, peuvent recevoir deux augmentations sans commune mesure. L’un l’acceptera parce qu’il a confiance. L’autre ira comparer.
Et il pourra comparer de plus en plus facilement. La résiliation à tout moment après la première année, prévue par l’article L.113-15-2 du code des assurances, permet déjà au nouvel assureur de prendre en charge l’ensemble des démarches à la place du client. La loi n° 2026-403 du 26 mai 2026 de simplification de la vie économique a franchi une étape supplémentaire : elle ouvre cette même faculté de résiliation aux très petites entreprises et aux PME sur leurs contrats dommages aux biens professionnels. Autrement dit, la porte de sortie ne s’ouvre plus seulement pour vos clients particuliers. Elle s’ouvre aussi pour vos clients professionnels, c’est-à-dire pour vos primes les plus élevées.
Le mur de sortie se fissure au moment précis où le motif de sortie s’aggrave. C’est le sujet concurrentiel de 2026.
Le sinistre est le seul moment où la promesse est testée
Un contrat d’assurance est une promesse abstraite pendant onze mois sur douze. Elle devient réelle une seule fois : quand le client déclare un sinistre.
Les données publiées en 2026 sur ce moment de vérité ne sont pas flatteuses pour la profession. La première édition de l’observatoire OSIRIS, réalisée par Vovoxx Média, a analysé des centaines de milliers de verbatims issus de 42 acteurs du marché français pour mesurer l’impact émotionnel des sinistres climatiques sur la relation assureur-assuré.
Le score émotionnel global s’établit à -37,10, sur une échelle allant de -121 à +43. Les auteurs qualifient cette position de « zone de turbulence » persistante.
Six émotions structurent le parcours du sinistré : la colère, le soulagement, la tristesse, la confiance, la peur et la lassitude. La colère domine largement. Elle est directement liée aux conditions de traitement du dossier : délais jugés trop longs, complexité administrative, manque de lisibilité des procédures.
Notez ce qui n’apparaît pas dans cette liste : le montant de l’indemnisation. Les assurés ne contestent pas le principe de l’assurance, ils questionnent la capacité du secteur à les accompagner dans un environnement devenu instable.
L’observatoire identifie aussi plusieurs postures d’assureurs telles que les perçoivent les assurés : rassurante, réactive, pédagogique, distante ou absente. Et une phrase des auteurs résume l’enjeu mieux que n’importe quel plan stratégique : il ne s’agit plus seulement de bien indemniser, mais de réduire l’incertitude et l’insécurité.
Bonne nouvelle pour un cabinet de taille moyenne : aucun des leviers cités par l’étude ne dépend de la taille du bilan. Réactivité opérationnelle, clarté pédagogique, visibilité du traitement du dossier, proximité territoriale, continuité de la relation. Ce sont des questions d’organisation, pas de capital.
Les deux piliers d’une différenciation crédible
Si le prix ne vous distingue plus, il reste deux terrains. Ce que vous faites réellement, et ce que vous pouvez démontrer. Les deux sont indissociables, et la plupart des professionnels n’en travaillent qu’un seul.
Pilier 1 : la qualité opérationnelle au moment du sinistre
Le cadre légal fixe désormais deux planchers, et il vient de se durcir. Sur un événement reconnu catastrophe naturelle, l’assureur dispose de trois mois à compter de la remise de l’état estimatif des dommages pour verser l’indemnisation. Depuis la loi du 26 mai 2026, un cadre général s’y ajoute : proposition d’indemnisation ou refus motivé sous six mois lorsqu’une expertise a lieu, deux mois sans expertise, un mois pour missionner l’entreprise de réparation, vingt et un jours pour payer une fois l’accord obtenu. Les retards produisent des intérêts légaux de plein droit, l’assuré doit être informé de son droit à contre-expertise, et l’ACPR est chargée d’y veiller.
Retenez la conséquence, elle est contre-intuitive : le délai vient de cesser d’être un argument commercial pour devenir une obligation sanctionnée. Le respecter ne vous distinguera plus de personne. Ce qui vous distinguera, c’est ce que vit votre client pendant ces six mois. Et cela tient à des gestes simples, répétables, coûteux en discipline plutôt qu’en budget.
1. Le rappel proactif sous 24 heures après un événement reconnu dans la commune, avant que le client n’appelle. C’est le geste qui bascule la colère en soulagement, et il ne coûte que du temps de conseiller.
2. La visibilité du dossier. Un point d’étape planifié, même quand il n’y a rien de neuf à annoncer. Le silence est systématiquement interprété comme un abandon.
3. La pédagogie sur la procédure CatNat. Expliquez que la reconnaissance de l’état de catastrophe naturelle dépend d’un arrêté interministériel publié au Journal officiel, et que ce calendrier ne vous appartient pas. Un client prévenu ne vous reproche pas une attente que vous avez annoncée.
4. La préparation en amont. Cartographie des clients exposés, conseils de prévention avant la saison à risque, vérification des garanties et des franchises au moment du renouvellement.
Ce quatrième point est le plus rentable des quatre, et le plus négligé. Il vous positionne en conseil plutôt qu’en intermédiaire. Il vous protège aussi : un dossier évité coûte infiniment moins cher qu’un dossier bien géré.
Pilier 1 en pratique : les 72 heures qui suivent l’épisode
Un épisode de grêle sur votre secteur, ce n’est pas une succession de dossiers qui arrivent tranquillement. C’est une vague d’appels concentrée sur deux ou trois jours, au moment précis où vos clients sont le plus inquiets et le moins patients. Les cabinets qui s’en sortent ne sont pas ceux qui décrochent le plus vite. Ce sont ceux qui ont décidé à froid qui fait quoi.
5. Heure zéro : la cartographie. Croisez la zone touchée avec votre portefeuille avant que le téléphone sonne. Vous savez alors combien de dossiers arrivent, sur quelles communes et avec quelles garanties. Un cabinet qui découvre son exposition en même temps que ses clients a déjà perdu la main.
6. Premier jour : le tri. Tous les sinistres ne se valent pas. Une toiture percée avec de la pluie annoncée est une urgence de mise en sécurité, pas un dossier d’indemnisation. Traitez d’abord ce qui s’aggrave, dites-le aux autres, et vous transformez une file d’attente subie en file d’attente comprise.
7. Deuxième jour : la question de l’arrêté. Si l’événement relève du régime des catastrophes naturelles, votre client attendra une publication au Journal officiel sur laquelle vous n’avez aucune prise. S’il relève de la garantie tempête-grêle-neige de son contrat, vous pouvez avancer tout de suite. Cette distinction, votre client ne la connaît pas, et c’est elle qui détermine tout son calendrier.
8. Troisième jour : les artisans. C’est le point de friction que personne n’anticipe. Après un épisode important, les couvreurs et les vitriers d’un département se retrouvent saturés pendant des semaines, et le délai de réparation devient plus long que le délai d’indemnisation. Un cabinet qui a identifié des entreprises partenaires avant la saison tient une promesse que ses concurrents ne peuvent pas faire.
Aucun de ces quatre moments ne suppose un investissement. Ils supposent des décisions prises un jour où il ne se passait rien, et un cabinet qui les a prises se comporte, le jour de l’orage, comme une organisation et non comme un standard téléphonique. C’est précisément ce travail-là, invisible depuis l’extérieur, qui pose la question suivante : comment le prouvez-vous à quelqu’un qui ne vous connaît pas encore ?
Pilier 2 : la preuve publique, collectée et contrôlée
Vous pouvez exécuter les quatre points ci-dessus à la perfection. Si personne ne le sait, cela ne vous rapporte pas un client de plus.
C’est ici que l’avis client cesse d’être un gadget marketing. Selon une enquête IFOP de 2023 citée par le Sénat, 92 % des Français déclarent consulter les avis en ligne avant de choisir une entreprise pour un achat ou une prestation, et 79 % reconnaissent avoir changé de décision après les avoir lus.
Sur un marché où l’assuré compare activement à chaque échéance, ce n’est pas une statistique de plus. C’est l’entrée de votre tunnel commercial.on, pas de capital.
Les leviers d’amélioration : industrialiser l’écoute, encaisser les crises
Construire une collecte qui résiste à la contestation
La plupart des professionnels de l’assurance commettent la même erreur : ils ne sollicitent que les clients dont ils savent qu’ils sont contents. Résultat, une note moyenne à 4,9 sur 42 avis, une crédibilité proche de zéro, et un prospect qui referme l’onglet.
Une collecte qui tient la route repose sur quatre principes.
- La systématicité. On sollicite tous les clients concernés par un jalon donné, sans sélection. C’est la condition de la représentativité, et c’est aussi ce qui vous protège juridiquement en cas de contrôle.
- Le bon jalon. En assurance, il en existe au moins trois : la souscription, le contact annuel, et la clôture d’un dossier sinistre. Les mélanger dans une enquête unique détruit toute lisibilité des résultats.
- L’indépendance du collecteur. Un avis recueilli, filtré et publié par la partie évaluée n’a pas la même valeur probante qu’un avis passé par un tiers audité.
- L’irréversibilité. Si vous pouvez supprimer un avis négatif conforme, votre note ne vaut rien. C’est contre-intuitif, mais la présence d’avis critiques augmente la crédibilité de l’ensemble.
Un point de vigilance propre au sinistre climatique : la temporalité. Solliciter un avis trois jours après une inondation, alors que le dossier est en cours d’instruction, revient à capter de la colère brute. Solliciter à la clôture revient à capter du soulagement. Aucune des deux mesures n’est neutre. La bonne pratique consiste à mesurer aux deux moments et à traiter les deux séries séparément, parce qu’elles ne racontent pas la même chose.
Gérer les avis négatifs après un épisode climatique
Un avis négatif n’est pas un accident, c’est une information que vos concurrents paient très cher en études. Après un épisode de grêle ou une inondation, vous en recevrez. La question n’est pas de les éviter.
Le protocole en cinq temps :
- Répondre vite, sous 48 heures ouvrées. Vos prospects lisent le délai de réponse comme un indicateur de votre réactivité générale, et ils n’ont pas tort.
- Répondre publiquement, régler en privé. La réponse publique reconnaît, contextualise et propose un canal direct. Elle ne discute jamais les faits ligne par ligne : ce débat, vous le perdez toujours devant un lecteur tiers.
- Ne jamais invoquer la fatalité climatique comme excuse. Votre client sait que vous ne contrôlez pas la grêle. Il vous reproche le silence, pas la grêle.
- Boucler la boucle. Quand le problème est résolu, revenez vers le client. Un mécontent dont on s’est réellement occupé devient souvent plus prescripteur qu’un client jamais sinistré.
- Remonter la cause en interne. Un avis négatif isolé est un incident. Cinq avis négatifs portant sur le même motif constituent un défaut de processus, et c’est là que se trouve l’argent.
Le cinquième point est celui que presque personne n’exécute. C’est aussi le seul qui crée un avantage durable, parce qu’il transforme une plainte en correction opérationnelle.
Innovation et données : sortir du pilotage à l’intuition
Les outils qui raccourcissent réellement les délais
Le secteur s’équipe vite, et certaines briques ont un effet mesurable sur l’expérience du sinistré. L’expertise à distance par visioconférence supprime des semaines d’attente sur les dossiers simples. L’assurance paramétrique déclenche une indemnisation automatique sur un indicateur prédéfini, un niveau de pluie ou une vitesse de vent, sans expertise préalable. L’assistance disponible en continu absorbe les pics d’appels des 48 heures qui suivent un événement.
Ces outils suppriment des motifs d’insatisfaction. Ils ne créent pas de confiance pour autant, et la nuance compte. Un client indemnisé en trois jours par un algorithme qu’il ne comprend pas ne devient pas prescripteur. Il devient simplement moins mécontent.
La brique qui manque à la plupart des dispositifs, c’est la couche de preuve : un système qui capte le retour client de façon structurée, le vérifie, le publie sans filtre et le rend exploitable en interne. C’est la fonction d’une plateforme d’avis contrôlés, et c’est ce que propose Opinion System [lien interne : Notre solution]. Le raisonnement vaut d’ailleurs à l’identique pour les conseillers en gestion de patrimoine, soumis aux mêmes attentes de preuve [lien interne : Secteur CGP].
Les verbatims clients, votre matière première la moins chère
Vos avis ne sont pas seulement un argument de vente. Ce sont les données terrain les moins coûteuses et les plus honnêtes dont vous disposiez. La plupart des cabinets n’en tirent qu’un usage sur trois.
Le pilotage qualité. Segmentez vos verbatims par type de sinistre, par territoire et par gestionnaire. Vous verrez apparaître des écarts que votre reporting interne ne montre pas, parce qu’un délai moyen conforme peut masquer 15 % de dossiers catastrophiques.
La formation. Un verbatim client vaut trois modules de e-learning. Les équipes s’approprient un reproche concret bien plus vite qu’un indicateur agrégé, et la discussion en réunion d’équipe devient factuelle plutôt que défensive.
La visibilité dans les moteurs génératifs. C’est le point le plus récent et le plus mal compris. Les travaux de l’université de Princeton sur l’optimisation pour moteurs génératifs montrent que trois leviers augmentent nettement la probabilité qu’un contenu soit repris dans une réponse d’IA : les statistiques sourcées, les citations et la mention de sources fiables, avec des gains de visibilité pouvant atteindre 40 %.
Traduction pour votre cabinet : quand un prospect demande à un assistant conversationnel quel courtier consulter dans sa ville, le moteur cherche des signaux de fiabilité vérifiables. Un profil professionnel adossé à des avis contrôlés, datés et rattachés à une méthode certifiée constitue un signal exploitable. Une note isolée sans historique, beaucoup moins.
Mesurer ce qui compte : les indicateurs à installer
Une démarche qui ne se mesure pas ne survit pas au premier arbitrage budgétaire. Voici ce qu’il faut suivre, et pourquoi.
Six indicateurs et leurs cibles
| Indicateur | Ce qu’il mesure | Cible de départ |
|---|---|---|
| Taux de réponse aux sollicitations | Représentativité de la collecte | Supérieur à 25 % |
| Note moyenne segmentée « sinistre » | Qualité perçue au moment critique | Suivi mensuel, pas de cible absolue |
| Délai moyen de réponse aux avis | Réactivité perçue publiquement | Moins de 48 heures ouvrées |
| Taux de rétention à l’échéance | Effet direct sur le chiffre d’affaires | +2 à 5 points sur 12 mois |
| Part des nouveaux clients citant les avis | Contribution à l’acquisition | À mesurer dès le premier rendez-vous |
| Volume d’avis publiés par an | Fraîcheur du signal | Régularité plutôt que pic ponctuel |
Un mot sur la rétention, parce que c’est là que se trouve le retour sur investissement. Dans un marché où la résiliation se fluidifie, y compris pour les contrats professionnels depuis la loi du 26 mai 2026, et où les hausses tarifaires se dispersent fortement, chaque point de rétention conservé vaut plusieurs points de coût d’acquisition économisé. La preuve sociale retient autant qu’elle conquiert. Elle donne au client une raison de rester qui n’est pas une remise.
Le cycle trimestriel qui fait tenir la démarche
- Extraire les verbatims du trimestre, segmentés par jalon et par territoire.
- Identifier les deux motifs d’insatisfaction les plus fréquents. Deux, pas dix. Une liste de dix priorités n’est pas une liste de priorités.
- Corriger un processus, un seul, avec un responsable nommé et une échéance datée.
- Communiquer publiquement le changement, sur votre site et dans votre communication client.
- Remesurer au trimestre suivant, sur le même segment.
L’étape 4 est celle que tout le monde saute. Dire à vos clients « vous nous avez signalé que nos délais de rappel étaient trop longs, voici ce que nous avons changé » produit un effet de confiance sans proportion avec son coût. C’est aussi le seul moment où vous transformez une critique en preuve d’écoute.
